

クレジットカード現金化の仕組みは、カードで買い物をして、その代金の一部を現金として受け取る、という一言で説明できます。
ただ、「誰から現金が来るのか」「商品はどこへ行くのか」「請求はいくら来るのか」が分からないまま申し込む人が多く、そこで損やトラブルが起きます。
このページでは、買取方式とキャッシュバック方式それぞれの流れを手順ごとに分け、申し込みから振込までの時間、手元に残る額、起きやすいトラブルまでを一次情報で整理しました。
どちらの方式も、換金目的でショッピング枠を使う点でカード会社の会員規約違反にあたります。
仕組みを知ることは、使うための準備であると同時に、使わない判断をするための材料にもなります。

-
 スピードペイ
 詳細を見る換金率100%最短10分
LINEで無料お見積り!
-
 現金化ベスト
 詳細を見る換金率98.8%最短3分
お客様目線の現金化サービスを徹底!
-
 プライムウォレット
 詳細を見る換金率98%最短10分
15時まで昼得キャンペーン開催中!


【画像解説】買取方式とキャッシュバック方式の仕組み

現金化の方式は、JCBの分類に沿うと買取式とキャッシュバック式の2種類です。
どちらもカードで商品を買うところから始まりますが、現金の出どころと商品の行き先が違います。
| 買取方式 | キャッシュバック方式 | |
|---|---|---|
| カードで買う物 | 買い取ってもらいやすい物。ギフト券、腕時計、貴金属、ゲーム機など | 業者が用意した商品。JCBは「ほとんど価値がない安い商品であることが多い」と説明 |
| 現金の出どころ | 買った商品を業者や買取店に売った代金 | 「購入特典」の名目で業者が振り込む現金 |
| 商品の行き先 | 業者へ送る、または店頭で引き渡す | 自宅に届く。JCBは家族に知られる可能性を指摘 |
| 必要な許可 | 業者は中古品を買い取る古物商にあたり、古物営業法の本人確認が必要 | 物の売買ではないため古物商許可が無い業者もある |
| カードの請求 | どちらも後日、商品代金の全額が請求される | |
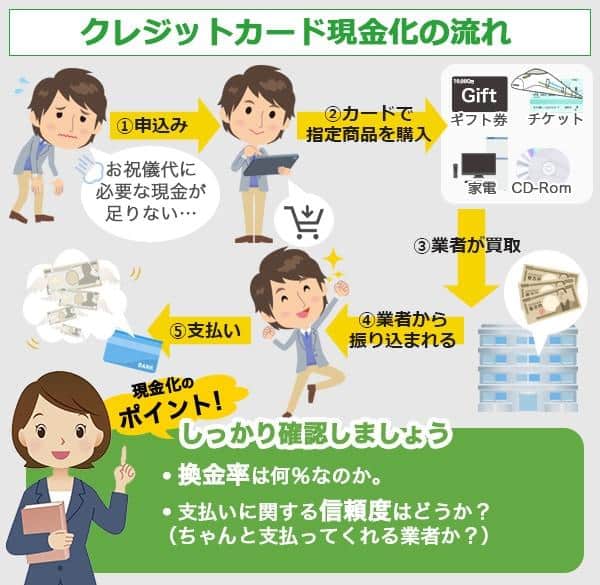
クレジットカード現金化の仕組みや流れ
JCBの説明では、ウェブやSNSの広告で見かける業者の多くがキャッシュバック方式です。
買取方式の業者は、古物商許可番号を公式サイトに掲載しているかどうかで、法律上の手続きを踏んでいるかを見分けられます。
古物商許可と古物営業法の関係は、次の記事で条文を引いて説明しています。

買取方式の流れを手順ごとに見る

買取方式は、商品の売買という形をとるため、工程が1つ多くなります。
- 業者のサイトか店頭で申し込み、希望額と連絡先を伝える
- 業者から確認の連絡があり、本人確認書類の提示や画像の送付をする
- 業者が指定した商品をカードで決済する(ネット完結なら業者の販売ページで決済)
- 商品を業者に引き渡す。ネット完結の場合は商品の到着後、店頭ならその場で買い取り
- 買取代金が口座に振り込まれる、または店頭で現金を受け取る
ネット完結の買取方式では、商品が業者に届いてから振込になるため、決済した当日に現金になるとは限りません。
店頭の買取方式は、来店してその場で決済と買取が終わるので、時間の面では早いです。
買取価格は購入価格より下がるのが一般的で、JCBは「購入価格と買取価格の差額が『現金化』の実質的なコストになります」と書いています。

キャッシュバック方式の流れを手順ごとに見る
キャッシュバック方式は、商品を送り返す工程が無いぶん、流れが短くなります。
- 業者のサイトから、キャッシュバック特典付きの商品購入を申し込む
- 業者から確認の連絡があり、本人確認書類の画像を送る
- 業者の販売ページでカード決済をする
- 決済確認後、手数料などを引いた額が口座に振り込まれる
- 後日、購入した商品が自宅に届く
5の商品は、JCBの説明どおり価値の低い物が多く、売って取り返すことはできません。
商品を受け取らないと「購入の事実」が成り立たず、キャッシュバックの取り消しや返金請求の原因になるため、受け取り拒否はできないと考えてください。
商品を送らずにキャッシュバックだけを約束する業者は、商品の販売という形すら取っていないことになります。
初めての人向けに、申し込みの前に用意するものと電話で聞かれないはずのものは、次のページにまとめています。

申し込み後の電話で聞かれることと、答える前に確認すること
申し込みのあとの電話では、希望額、使うカードの種類(国際ブランド)、振込先の銀行、本人確認書類の種類、連絡のつく時間帯を聞かれます。
この電話は本人確認と内容説明が目的なので、こちらからも「口座に入る金額」「振込までの時間」「商品の内容」「古物商許可番号」を聞いてください。
答えがあいまいな項目が1つでもあれば、その電話で決済に進まないのが流れの中でいちばん簡単な止まり方です。
カードの暗証番号やセキュリティコード、ネットバンキングのパスワードは、この電話で聞かれるべきものではありません。
キャッシュバック方式で届く「商品」とは何か
JCBは、キャッシュバック方式で購入する商品について「ほとんど価値がない安い商品であることが多いため、売却してお金に換えることは困難です」と説明しています。
業者のサイトでは電子書籍、アクセサリー、雑貨、動画コンテンツなどが「商品」として並びますが、販売価格は決済額に合わせて付けられています。
商品が届くことで取引が「売買」の形になるため、家族に見られたくない人は配送先や受け取り方法を申し込み時に確認しておく必要があります。
申し込みから振込までにかかる時間の目安

「最短5分」「即日振込」といった表記は業者の公式サイトごとに違い、どれも受付時間内に手続きが終わった場合の目安です。
工程ごとに、どこで時間がかかるかを分けると、自分の場合に当てはめやすくなります。
| 工程 | 時間がかかる要因 | 短くするためにできること |
|---|---|---|
| 申込フォームの入力 | 希望額、氏名、電話番号、連絡がつく時間帯の入力 | 5分程度。入力漏れがあると確認の電話で止まる |
| 業者からの確認電話 | 電話に出られないとそこで止まる | 連絡がつく時間帯を指定し、その時間はスマホを手元に置く |
| 本人確認書類の送付 | 画像が不鮮明だと再送になる | 免許証やマイナンバーカードを明るい場所で撮っておく |
| カード決済 | 利用可能枠が足りないと決済できない | 事前にカード会社のアプリで利用可能額を確認する |
| 振込 | 銀行の営業時間、口座の即時入金対応の有無 | 即時入金に対応した口座を振込先にする |
| 買取方式の商品到着(ネット完結) | 配送に1〜数日かかる | 当日に現金が必要なら、店頭の買取方式かキャッシュバック方式が候補になる |
受付時間外や土日祝の扱いは業者ごとに違い、「24時間受付」でも振込は銀行の処理時間に左右されます。
「何時までに手続きを終えれば当日中に振り込まれるか」を申し込み前に電話で確認するのが、時間で失敗しない方法です。
実際に使った人がどこで時間を取られたかは、体験談の記事に具体例があります。

なぜ業者は現金を渡せるのか:お金の流れを追う
仕組みを理解するうえで、業者側のお金の流れを知っておくと広告の言葉に惑わされにくくなります。
- 利用者が業者の販売ページでカード決済をする
- 業者は加盟店として、決済代行会社経由でカード会社から商品代金を受け取る
- 業者は受け取った代金から換金率ぶんを利用者に振り込み、残りを収入にする
- カード会社は後日、利用者に商品代金の全額を請求する
つまり、業者が振り込む現金の元手は、利用者自身のカードで決済した代金です。
JCBは「形式的には商品の売買であっても、実態は貸し付けです」と説明し、事業として行う場合は貸金業に該当して登録が必要になる場合があるとしています。
さらにJCBは、現金化の手数料が実質的な金利とみなされ、出資法の上限金利を上回っていたとして業者が摘発された事例があるとも書いています。
手数料を金利に直すとどうなるか
10万円を決済して9万円を受け取り、翌月に10万円を払う場合、1か月で1万円の負担になります。
これは元金9万円に対して1か月で約11%にあたり、単純に12倍すると年率で130%を超える計算です。
カードのキャッシング枠の利率はカード会社ごとに違いますが、法律上の上限は年20%です。
仕組みの上では、現金化は上限金利の数倍の手数料で自分のカード枠を前借りしているのと同じです。
決済はカードの明細にどう載るか
業者での決済は、業者が加盟店として登録している名義で明細に載ります。
分割払いやリボ払いを選ぶと、商品代金に加えて分割手数料やリボ手数料がカード会社から請求されます。
JCBは、普段あまり使わない人が急に高額決済をしたり、同じ商品を短期間に繰り返し買ったりすると確認が入ることがあると公表しています。
現金化に必要な準備:カード、利用可能枠、身分証、口座

現金化はカードのショッピング枠を使う仕組みなので、自分名義のクレジットカードが無ければ始まりません。
カードを持っていない人は、作ること自体が審査の対象
クレジットカードの新規発行には、カード会社の審査があります。
発行直後のカードで換金性の高い商品をまとめて決済すると、JCBが公表している不正利用のモニタリングに該当しやすい使い方になります。
「カードを作ってすぐ現金化する」という流れは、カード会社から見ると最も目立つ利用パターンです。
利用可能枠は明細ではなくアプリで当日の数字を見る
ショッピング枠の上限と、今使える残りの額は別です。
各カード会社のアプリや会員サイトで、当日の利用可能額を確認してから希望額を決めてください。
希望額が利用可能額を超えていると、業者の指定する商品を決済できず手続きが止まります。
本人確認書類と自分名義の口座
買取方式の業者は古物営業法15条で取引相手の住所・氏名・職業・年齢の確認が義務づけられており、身分証の提示を求めるのは正常な手続きです。
振込先は本人確認書類と同じ名義の口座に限る業者が一般的で、家族名義の口座は本人確認が通りません。
一方で、カードの暗証番号やセキュリティコード、ネットバンキングのパスワードを業者が知る必要はありません。
業者に渡した情報が悪用される被害は、日本クレジット協会が注意喚起で取り上げている類型の1つです。

換金率と還元率の違い、そして手元に残る額

業者のサイトには「換金率」と「還元率」の2つの言葉が出てきます。
換金率は、買取方式で商品を売ったときに決済額の何%が戻るかを指します。
還元率は、キャッシュバック方式で決済額の何%が特典として戻るかを指すことが多く、どちらも「決済額に対する戻りの割合」という点は同じです。
JCBの計算例で見る「10万円決済して9万円」
JCBが公式サイトに載せている計算例を、換金率を変えて表にすると次のようになります。
| 広告の換金率 | 10万円決済での振込額 | カードの請求 | 負担 |
|---|---|---|---|
| 90% | 9万円 | 10万円 | 1万円 |
| 85% | 8万5千円 | 10万円 | 1万5千円 |
| 80% | 8万円 | 10万円 | 2万円 |
表は計算例で、実際の振込額は手数料や消費税の扱いで広告の換金率より下がることがあります。
業者を比べるときは「最大換金率」ではなく、自分の希望額で「口座に入る金額」を聞いて並べてください。

同じ10万円でも、支払いが翌月一括なら負担は表の額で済みますが、リボ払いに切り替えると手数料が上乗せされます。
少額を使うときの業者の見方は、別の記事で金額帯ごとに整理しています。

業者を使わず自分でやる場合の流れと時間

業者を使わない場合は、カードで換金しやすい物を買い、自分で買取店やフリマアプリに売ります。
流れは「買う」「売る」の2段階ですが、売れる物が年々減っている点が業者を使う場合との大きな違いです。
JR東海は東海道新幹線の新幹線回数券16区間を2022年3月31日発売分で終了しており、かつて定番だった回数券の転売は主要区間では使えません。
Amazonギフトカードの細則は換金や再販売を禁止し、メルカリは与信枠の現金化を目的とした取引を禁止行為に挙げています。
店頭の買取店に持ち込めば当日現金になりますが、フリマアプリでは売れてから入金まで数日以上かかります。
何が買えて何が売れないか、売れたときに手元にいくら残るかは、次の記事で表にしています。

流れのどこで何が起きるか:工程別のつまずきと対処

「クレジットカード現金化 仕組み」で検索すると、JCBや銀行、法律事務所の解説が上位に並びます。
仕組みそのものより、流れの先で何が起きるかを知りたい人が多いということなので、工程の順番で表にしました。
| 工程 | ここで起きやすいこと | その場でできること |
|---|---|---|
| 申し込み | 広告の最大換金率で選び、あとで振込額が違う | 希望額での振込額を聞き、答えがあいまいなら申し込まない |
| 確認の電話 | カード番号や暗証番号まで聞かれる | その時点で電話を切る。本人確認書類以外の情報は渡さない |
| 決済 | 利用可能枠が足りない。分割やリボを勧められる | 決済前なら断れる。支払方法は一括を前提に考える |
| 振込 | 振り込まれない。約束より少ない | 業者に書面(メールやLINE)で確認し、応じなければ188へ。詐欺が疑われるなら#9110 |
| カードの請求 | カード会社から利用内容の確認電話。規約違反としての一括請求・利用停止・強制退会 | 事実と違う説明をしない。払えないときはカード会社へ先に連絡して支払方法を相談する |
| 支払いが回らない | 遅延の記録が信用情報に残る。自己破産を申し立てても免責が認められないおそれ | 弁護士や司法書士に、現金化をした経緯を隠さず伝えて債務整理の方法を相談する |
最後の行について補足すると、破産法は免責不許可事由の1つに、信用取引で買った商品を著しく不利な条件で処分する行為を挙げています(252条1項2号)。
カードで買った物を安く手放して現金にする取引は、この条文で見られる可能性があるということです。
法律上の扱いそのものについて金融庁は、取引の類型や関係者の認識がさまざまで一概には言えないとしています。
ただし、カード会社の会員規約に反することは、JCBも日本クレジット協会も明記しています。

現金化の前に比べておきたい正規の方法

仕組みを理解すると、現金化が「高い手数料で自分のカード枠を前借りする」行為だと分かります。
同じカードに付いているキャッシング枠なら、規約の範囲内で現金を借りられ、利率はカード会社が明示しています。
支払期日を延ばしたい相手(家賃、公共料金、税金、カード会社)に先に相談すれば、分割や猶予の案内を受けられることがあります。
生活費そのものが足りないなら、市区町村の社会福祉協議会に生活福祉資金の相談窓口があり、借入が複数あるなら消費者ホットライン188が最寄りの消費生活センターにつなぎます。
仕組みについての細かい疑問は、Q&A形式でまとめた記事にも載せています。

仕組みと流れについてよく聞かれること

- 買取方式とキャッシュバック方式はどちらが早く現金になりますか?
- ネット完結の買取方式は商品が業者に届いてから振込になるため、決済当日に現金になるとは限りません。店頭の買取方式はその場で完了し、キャッシュバック方式は決済確認後の振込になります。いずれも受付時間と銀行の処理時間に左右されます。
- 商品を購入したあとにキャンセルできますか?
- 決済後のキャンセルはほぼ受け付けられません。決済前であれば断れるので、振込額や条件に納得できないときは決済の前に止めてください。
- キャッシュバック方式で届いた商品はいらないので受け取り拒否できますか?
- 受け取り拒否はできないと考えてください。商品の購入という形で成り立っている取引なので、受け取らないとキャッシュバックの取り消しや返金請求の原因になります。
- 申し込みに必要な書類を教えてください。
- 運転免許証やマイナンバーカードなど、有効期限内の本人確認書類が必要です。買取方式の業者は古物営業法15条で本人確認が義務づけられているため、提示を求められるのは正常な手続きです。
- 業者を利用した場合、在籍確認や審査はありますか?
- 業者側の審査や在籍確認はありません。業者がお金を貸しているのではなく、自分のカードで買い物をする仕組みだからです。そのぶん請求は全額自分に来て、カード会社の会員規約違反になる点は変わりません。
- 換金率90%なら10万円でいくら振り込まれますか?
- JCBの説明では、換金率90%の業者に10万円の商品を申し込むと振込は9万円で、後日10万円が請求され、実質コストは1万円です。広告の最大換金率は手数料を引く前の数字が多いので、申込前に振込額を聞いてください。
- カード会社に現金化が分かるとどうなりますか?
- 日本クレジット協会は、残金の一括請求、カードの利用停止、強制退会のペナルティを挙げています。JCBも不自然な利用をモニタリングしていると公表しており、短期間の高額決済や同じ商品の大量購入は確認の対象になります。
-
 ユーウォレット
-
 現金化ベスト
-
 ソニックマネー
-
 ブリッジ
-
-
-
 TOPクレカ
-
 いますぐクレジット
-
-
-
-
 オレンジチケット
-
 いいね!クレジット


